


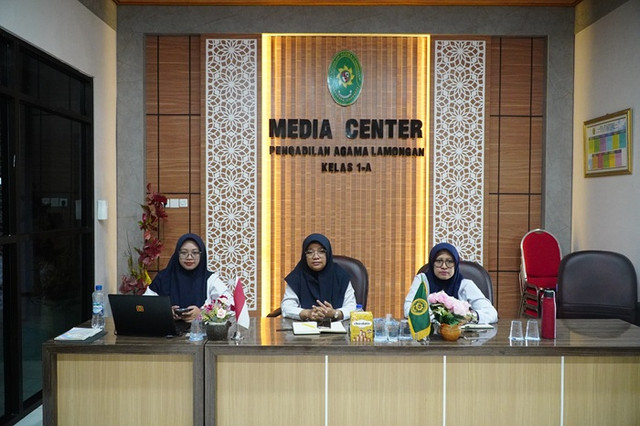
Sekretariat Mahkamah Agung Republik Indonesia menyelenggarakan Rapat Koordinasi (Rakor) Persiapan Penyusunan Pagu Alokasi Tahun Anggaran 2027 secara daring melalui aplikasi Zoom Meeting selama dua hari, Senin hingga Selasa, 14–15 September 2026, mulai pukul 09.00 WIB. Kegiatan ini merupakan tindak lanjut dari Surat Bersama Menteri Keuangan RI dan Menteri Perencanaan Pembangunan Nasional/Kepala Bappenas Nomor S-483/MK.03/2026 dan Nomor T-767/D.9/PP.04.12/08/2026 tanggal 5 Agustus 2026 perihal Pagu Anggaran Kementerian/Lembaga dan Dana Alokasi Khusus Tahun Anggaran 2027. Rakor diikuti oleh para Sekretaris Pengadilan Tingkat Banding dan Tingkat Pertama pada empat lingkungan peradilan, beserta operator aplikasi SAKTI pada masing-masing satuan kerja, mengingat peran operator sangat menentukan dalam proses penginputan data anggaran. Hari pertama rakor dibuka dengan menyanyikan lagu Indonesia Raya dan Himne Mahkamah Agung, dilanjutkan pengarahan oleh Plt. Sekretaris Mahkamah Agung, Dr. Soebandi, S.H., M.H, serta penyampaian kebijakan penganggaran oleh Plt. Kepala Badan Urusan Administrasi, Sahwan, S.H.,M.H. Sesi berikutnya diisi penjelasan teknis penyusunan Rencana Kerja Anggaran (RKA) TA 2027 oleh Kepala Bagian Bimbingan Monitoring, penjelasan teknis penyusunan pagu alokasi pada Program Dukungan Manajemen (Dukma) oleh Kepala Bagian Rencana Anggaran, serta pemaparan teknis Aplikasi BATARA dan Aplikasi SAKTI oleh Bagian Rencana Anggaran.
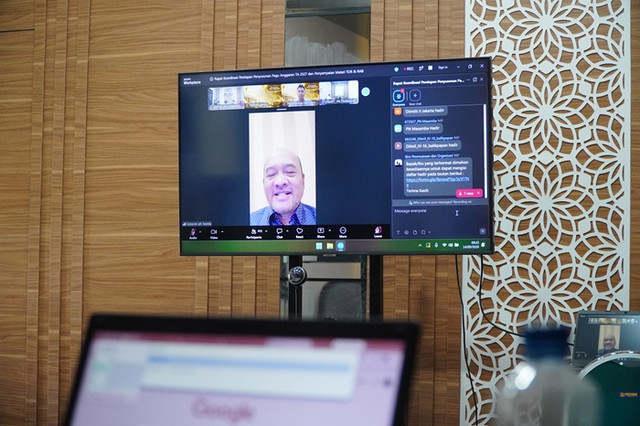
Dalam paparan Biro Perencanaan dan Organisasi disampaikan bahwa pagu anggaran Mahkamah Agung TA 2027 ditetapkan sebesar Rp19.341.944.794.000, meningkat dari pagu indikatif awal sebesar Rp16.959.343.733.000 setelah memperoleh tambahan pagu anggaran sebesar Rp2.382.601.061.000. Rincian pagu tersebut terdiri atas Belanja Pegawai sebesar Rp13.917.657.535.000, Belanja Barang Operasional sebesar Rp2.568.983.304.000, dan Belanja Barang Non Operasional sebesar Rp2.787.583.758.000. Meski demikian, disampaikan pula bahwa usulan tambahan anggaran yang diajukan Mahkamah Agung melalui surat Ketua Mahkamah Agung Nomor 138/KMA/RA1.6/VI/2026 tanggal 9 Juni 2026 kepada Menteri Keuangan dan Kepala Bappenas sebesar Rp10.303.767.509.000, baru disetujui sebagian, yakni Rp2.382.601.061.000, sehingga masih terdapat kekurangan pada pos Belanja Pegawai sebesar Rp3.872.963.339.000 dan Belanja Non Operasional sebesar Rp4.048.203.109.000. Terkait kebijakan belanja tahun 2027, Kementerian Keuangan menegaskan semangat good governance sebagaimana diamanatkan Pasal 3 ayat (1) UU Nomor 17 Tahun 2003 tentang Keuangan Negara, dengan arah kebijakan yang menekankan efisiensi dan refocusing anggaran agar lebih produktif dan tepat sasaran. Kebijakan tersebut mencakup pembatasan belanja pada kegiatan berurgensi rendah seperti rapat di kantor, perjalanan dinas, dan honor tim; optimalisasi belanja modal berbasis skala prioritas; serta penerapan standar biaya (SBM, SBK, dan SSB) dalam penyusunan RKA-K/L, sesuai Surat Plh. Direktur Jenderal Anggaran Nomor S-111/AG/2026.
Turut disampaikan sejumlah hal yang wajib diperhatikan satuan kerja, antara lain kewajiban melengkapi dokumen pendukung (persetujuan Komisi DPR, TOR, RAB, rekomendasi PUPR, RKBMN, clearance, dan acuan harga) agar kegiatan tidak dikenakan tanda blokir (Catatan Hal IVA), serta ketentuan agar pra-lelang segera dilakukan setelah DIPA TA 2027 ditetapkan pada Desember 2026, dengan pengikatan kontrak pada Januari 2027 agar pelaksanaan kegiatan dapat berjalan lebih awal. Sesi sore hari pertama diisi penyampaian materi Penyusunan TOR dan RAB dari narasumber Direktorat Jenderal Anggaran (DJA) Kementerian Keuangan, mengangkat tema "Penyusunan Perencanaan Penganggaran Berkualitas melalui Penyusunan TOR dan RAB". Materi ini menjelaskan fungsi Kerangka Acuan Kerja (KAK/TOR) sebagai alat kendali pimpinan dan alat penilaian urgensi kegiatan, prinsip 5W+2H (what, why, who, when, where, how, how much) dalam penyusunan TOR, serta rumus penyusunan Rencana Anggaran Biaya (RAB) yang merupakan total perkalian volume dan harga satuan pekerjaan, dengan komponen utama yang harus lebih besar daripada komponen pendukung. Selain materi dari DJA, disampaikan pula petunjuk teknis (juknis) penyusunan RKA-K/L Mahkamah Agung TA 2027 oleh Kepala Bagian terkait, yang memuat sejumlah penyesuaian penting antara lain: penghitungan belanja gaji dan tunjangan PNS serta tunjangan Hakim Ad Hoc yang kini sepenuhnya mengacu pada Aplikasi Gaji Berbasis Web dan Aplikasi Gajikita tanpa input manual.
Pembatasan alokasi uang lembur dan uang makan lembur hanya untuk Pengadilan Tipikor Tingkat Pertama dan unit kerja Eselon I, penggunaan jasa outsourcing khusus untuk kebersihan dan keamanan secara kontraktual, pengalihan alokasi biaya cloud storage dari akun Belanja Keperluan Perkantoran ke akun Belanja Sewa, serta ketentuan bahwa pagu belanja perjalanan dinas (akun 524) tidak boleh melebihi pagu perjalanan dinas TA 2026. Pada hari kedua, Selasa 15 September 2026, agenda difokuskan pada review dan evaluasi dokumen TOR, RAB, dan data dukung lainnya yang dibawakan oleh Bagian Bimbingan dan Monitoring, dilanjutkan sesi tanya jawab hingga penutupan rakor pada pukul 11.45 WIB. Dalam sesi ini turut dipaparkan materi "Penguatan Usulan Anggaran melalui TOR, RAB, dan Dokumen Pendukung Lainnya" yang merinci kelengkapan data dukung untuk setiap jenis usulan belanja modal. "TOR dan RAB bukan sekadar syarat administrasi, tapi alat bagi pimpinan untuk mengendalikan kegiatan, sekaligus alat bagi kami di Kementerian Keuangan untuk menilai urgensi suatu usulan anggaran. Setiap output wajib punya TOR, tanpa itu alokasi tidak bisa dipertanggungjawabkan," kata narasumber dari Direktorat Jenderal Anggaran Kementerian Keuangan.
Untuk belanja modal tanah, satuan kerja diwajibkan melampirkan TOR dan RAB, dokumen kepemilikan/status tanah, hasil appraisal, surat penawaran harga, surat pernyataan bebas sengketa, minimal tiga lokasi pembanding, serta persetujuan RKBMN. Untuk belanja peralatan dan mesin (kendaraan, alat pengolah data, meubelair, genset, dan lain-lain), diperlukan price list/brosur, daftar harga pada e-catalog, data aset BMN terkait, berita acara penghapusan aset lama (jika ada), dan persetujuan RKBMN. Sementara itu, untuk usulan rehabilitasi dan renovasi gedung, satuan kerja wajib melampirkan foto eksisting gedung, analisis biaya dan rekomendasi tingkat kerusakan dari Dinas Pekerjaan Umum setempat, serta Kartu Inventaris Bangunan (KIB). Ditegaskan pula bahwa tingkat kerusakan bangunan paling tinggi ditetapkan 30% untuk kerusakan ringan, 45% untuk kerusakan sedang, dan 65% untuk kerusakan berat, sedangkan bangunan dengan tingkat kerusakan 2% atau kurang tidak dapat dialokasikan melalui belanja modal.
Rakor ini secara umum menegaskan pentingnya kualitas penyusunan TOR dan RAB sebagai dasar pengalokasian anggaran yang akuntabel. Setiap keluaran (output) kegiatan wajib memiliki TOR dan RAB dengan format yang telah ditetapkan, penggunaan akun sesuai Bagan Akun Standar, serta penyusunan hingga level detail belanja tanpa penganggaran secara "gelondongan" dalam satu akun. Melalui rakor dua hari ini, seluruh satuan kerja Mahkamah Agung di empat lingkungan peradilan diharapkan dapat menyusun RKA-K/L TA 2027 secara lebih tertib, taat asas, dan sesuai dengan standar biaya yang berlaku, sejalan dengan semangat good governance dalam pengelolaan keuangan negara. (SS)


